暑期将至,中国飞欧洲的航线布局持续升温。
继6月新开上海—米兰、上海—日内瓦航线后,东航再出重拳,将在7月17日开通上海浦东—哥本哈根直飞航线,每周三班。
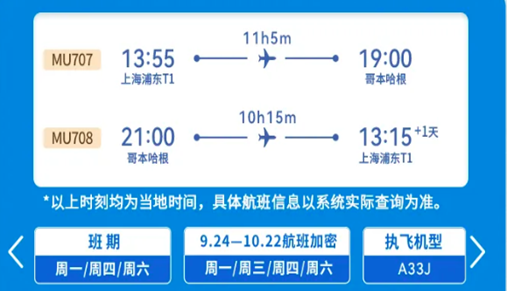
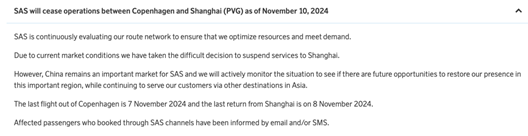
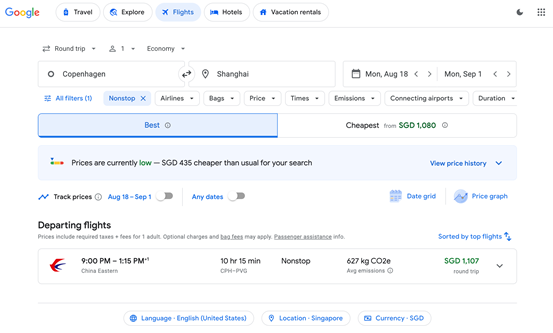
这是其年内在欧洲市场的“第三连发”,也刚好填补了自去年北欧航空撤出后,上海直飞哥本哈根的航线空白。
但东航不是一个人在战斗,南航、国航、川航等也在继续发力:
国航从7月1日起对伦敦盖特威克、巴塞罗那等航线增班;
南航不仅把广州—阿姆斯特丹升级成每日一班,还新开了伦敦盖特威克航线;
川航6月30日上线成都=伊斯坦布尔=雅典,成都人一觉醒来能直飞爱琴海。
看起来像是中国航司在“秀肌肉”,但背后其实是地缘动荡造成的进一步市场洗牌。
俄乌冲突以来,中国航司相对欧洲航司的竞争优势,本来就明显了,而最近中东战乱又进一步拉大了中欧同行之间的优劣差距。
自2022年以来,俄罗斯陆续关闭了对欧美航司的领空通行权,中国航司不受影响。
而今年自6月13日以色列对伊朗展开军事行动以来,伊朗、以色列、伊拉克、约旦等国空域陆续关闭,美国也对伊朗核设施发动空袭,加剧亚欧航线紧张局势。中外航司近期均绕飞伊朗空域,部分航班取消。
就亚欧航线而言,欧洲航司越来越没得选,只能进一步绕道飞行,徒增成本;而中国航司还能飞俄国空域,运营弹性的相对优势进一步强化。
为了避开禁区,不少外航被迫从高加索或南亚绕行欧洲,航程普遍多2~4小时。比如,赫尔辛基到东京,现在比战前多飞三个半小时。
都柏林城市大学航空管理学者Ivannikova指出,绕飞导致航司成本上升19%至39%,碳排放最多增加40%。
而中国航司则因为仍可使用俄罗斯空域,能走最短路线直达欧洲。这一隐性优势,正在快速转化为实实在在的市场份额。
Cirium数据显示,截至2024年底,中国航司飞往欧洲和英国的总运力比2019年增长21%,而非中国航司则下降了54%。在中欧航线的市场中,中国航司的客座率份额目前高达82.5%。
如果说航线调整是供给变了,那来自旅客端的热情回归,则让“需求也发生了变化”。
《2025年第二季度长线旅游晴雨表》显示,72%的中国受访者计


